400-600-4155 广东总部
134-3302-4712
134-3302-4712
- 米兰在线-米兰(中国) Home
- ERP产品 Software
- ERP方案 Solution
- 案例 Case
- 服务 Service
- 体验 Experience
- 新闻 News
- 关于 About
-
联系 Contact
-
加盟 Join
在企业管理中,成本计算是财务控制和决策制定的核心环节。ERP系统通过集成业务流程和数据,为企业提供精准、高效的成本核算方法,帮助管理者优化资源配置、降低运营成本并提升盈利能力。无论是标准成本法、实际成本法,还是作业成本法(ABC),不同的计算方式适用于不同的业务场景,企业需结合自身特点选择合适的策略。那么您知道ERP系统如何进行成本计算吗?下面顺景软件小编为您介绍:
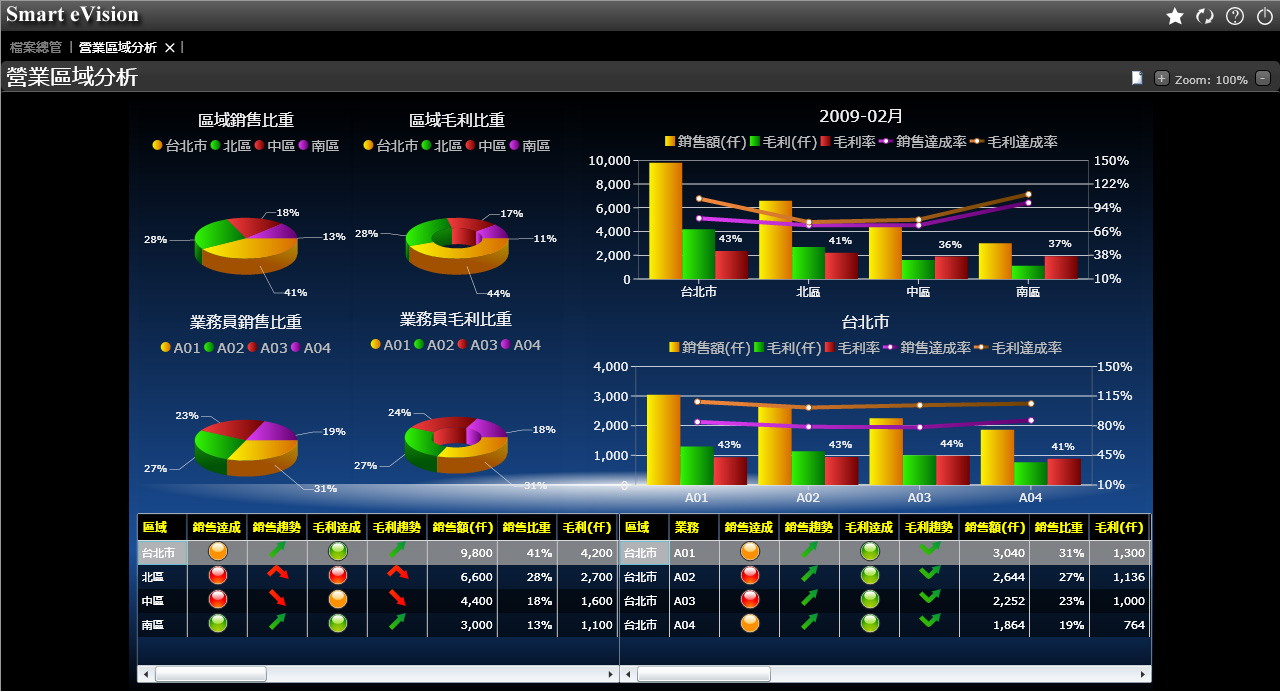
ERP系统进行成本计算主要通过以下几种方法实现,企业可根据自身需求选择合适的方式:
一、条件成本价法
理解与原因:在产出刚开始以前,只能根据文化动态数据、的产品质量规范的或工业企业的内外的产出工作规划,首先需要制定出出规范的利润。工业企业的在产出时中国上将具体情况利润与规范的利润做出很,因而发掘和探讨利润不同之处。
实用的场景:实主要用于成产品品类类较少、出产环节具有比较稳定的单位,如创造业和制作加工单位。
特色:能够简易投入核算人工成本费用操作过程,这会有利于制造业企业对其进行投入管理方法和管理方法,方便于投入了解和提升。
局限于性:需优先策划标规范投入,作业量太大;标规范投入应该与预期投入会出现性别差异,造成成本计算结果显示不确切。
二、实际成本法
概念与机理:单位在种植具体步骤中,基于现实的發生的生产资金去核算资金。本身策略并能反映出出最真实可靠的生产资金新信息,但可能是需要随时记录时间和核算生产资金,业务量较少。
可适用范围包括3d场景:可适用范围包括于设备类别较多、生产加工过程中 比较而言复杂的的企业的,如生产制作业和建筑装修业,相应制造费低下跌比较大的、必须要准确度制造费低数据文件和仔细制造费低日志的产业。
优缺点:凸显最完美的资金信息内容,可进一步制造业企业来具体资金工作,以便于资金研究分析和改进建议。
优越性性:作业量明显,要实时交通统计和计算成本费用,结算的时候日趋繁复。
三、作业成本法
定意与方法:采用辨认和主要分析公司贴心的售后服务于业务部活动组织,将制造费确定到主要的的产品或服务于上,进而展示 更确切的制造费内容。
可在场地:可在于保险业务项目更加缜密、食明细类较多的工厂,如高新技公司工厂和功能业,与多明细小快速生产方式的工厂。
强势:可能带来了更准确无误的人工成本费用资讯,促进厂家厂家来更精致的人工成本费用调整,促进厂家知道和消灭资源浪费。
限制性:使用和保护成本费较高,要较高的工作和技术性能力素质。
四、另外的方式
工程预算工程定额料工费法:基于制造方式神器主线作业和工程预算工程定额规范来统计护肤品料工费,能体现制造方式神器主线作业和工程预算工程定额规范的连接情況,但不应于制造方式神器主线作业改变不大的情況。
异动的可以费用法:只充分考虑与制造单独关于的的可以费用,如单独涂料和单独人工工资,删去固定不变的可以费用这部分,可以于长期决策分析,可以帮助到公司更快出现异常卖场转变 。
全生产利润法:将所有的生产利润(例如一定生产利润和改动生产利润)都收入生产利润测算,展示 全面、明确的财务会计情况汇报,鼓励管控层做好经常性科学决策。
权重的评均法:计算方法各种同一形式的成品的权重的评均总投资成本费,以确定好最后的成品的总投资成本费,采使用存货管理制度,可以高斯模糊总投资成本费冲击。
高级先出法(FIFO):按照其高级先出的前提,合理选择最迟采购员的货源,大部分在消费水平提高朝代是可以比较好地表示成本费用,逃避因货源滞销品而出现的盘亏。
后进先出法(LIFO):先期操作这两天采购管理的货存,在居民消费价格猛涨时都可以变低报增值税税负担,但机会会导至货存监测的偏色。
综上根据上述根据上述,他们需要发现,人工的的成本费运算不但是财务部安全管理的技木困难,也是工厂战略规划承重的首要承重。就能够 ERP模式达成精明确责任化人工的的成本费归集,工厂就能够更清新地掌握人工的的成本费客观因素、调优工作步奏,并在激励的市场的竟争中拥有竞争优势。未来的,根据AI和大数值技木的高度就结合,ERP模式的人工的的成本费运算本事将进两步加强,为工厂打造更智力、更前瞻性的行政决策大力支持。
 关注我们